对于企业财务人员而言,增值税减免的账务处理是日常工作中绕不开的重点,也是容易混淆的难点。尤其是对于选择代理记账服务的泰安中小企业来说,清晰了解不同减免政策下的会计分录,不仅能确保账务合规,更能有效规避税务风险。本文为您系统梳理增值税减免的账务处理大全,值得收藏!
一、小微企业免征增值税的账务处理
根据现行政策,小规模纳税人发生增值税应税销售行为,合计月销售额未超过10万元(或季度销售额未超过30万元)的,免征增值税。此时,应将免征的增值税额转入当期损益。
账务处理如下:
1. 确认收入时:
借:银行存款/应收账款
贷:主营业务收入
应交税费——应交增值税
2. 符合免征条件时,将应交增值税转入损益:
借:应交税费——应交增值税
贷:其他收益(或营业外收入)
注意:若执行小企业会计准则,则贷记“营业外收入”;若执行企业会计准则,则贷记“其他收益”。
二、直接减免增值税的账务处理
某些特定行业或业务(如避孕药品和用具、古旧图书等)直接免征增值税。此时,销售时无需计提增值税,全额确认为收入。
账务处理:
借:银行存款/应收账款
贷:主营业务收入
与小微免税不同,直接减免无需通过“应交税费”科目过渡。
三、即征即退、先征后返的账务处理
对于软件企业、资源综合利用企业等享受即征即退或先征后返政策的,账务处理需分两步:
1. 正常计提并缴纳增值税:
借:应交税费——应交增值税(已交税金)
贷:银行存款
2. 收到退税款时:
借:银行存款
贷:其他收益(或营业外收入)
若退税款项用于补偿以后期间的费用,也可先计入“递延收益”,再分期转入损益。
四、进项税额加计抵减的账务处理
自2019年起,符合条件的生产、生活性服务业纳税人可享受进项税额加计抵减政策。实际缴纳增值税时,按加计抵减后的金额入账。
账务处理:
实际缴纳时:
借:应交税费——未交增值税
贷:银行存款
其他收益(加计抵减部分)
例如:本期应交增值税10万元,加计抵减2万元,则实际缴纳8万元,分录为:
借:应交税费——未交增值税 10万
贷:银行存款 8万
其他收益 2万
五、疫情期间增值税减免的账务处理(如适用)
针对疫情期间的小规模纳税人减免政策(如3%征收率减按1%),应按实际征收率计算增值税。
账务处理:
借:银行存款/应收账款
贷:主营业务收入
应交税费——应交增值税(按1%计算)
若符合免税条件(如生活服务免增值税),则将免征税额转入“其他收益”或“营业外收入”。
六、招用退役士兵、重点群体等扣减增值税的账务处理
企业招用符合条件的退役士兵或重点群体,可享受定额扣减增值税优惠。扣减时:
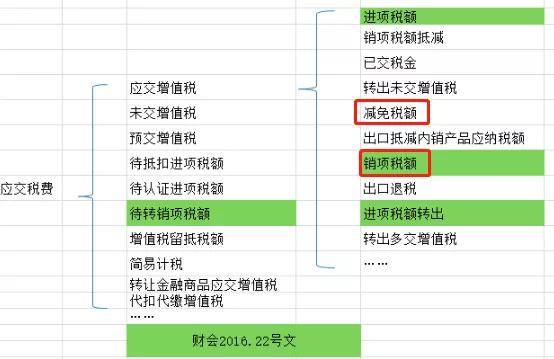
借:应交税费——应交增值税(减免税额)
贷:其他收益(或营业外收入)
实际缴纳时抵减。
七、与提示
增值税减免的账务处理因政策类型而异,核心在于判断减免性质:是直接免征、即征即退,还是先征后返。泰安代理记账建议企业:
- 严格区分“直接减免”与“小微免税”,科目使用不同;
- 加计抵减、扣减优惠需通过“其他收益”核算,影响利润;
- 保留好减免政策依据及申报表,以备税务核查。
对于缺乏专职会计的泰安中小企业,选择专业代理记账机构(如泰安代理记账)能有效确保减免政策应享尽享、账务处理合规无误。收藏本文,随时对照处理,让增值税减免不再成为困扰!